国税庁の「民間給与実態統計調査」を紐解くと、日本の給与所得者の平均給与は約460万円前後で推移しています。そうした中で「年収500万円」という大台は、平均を一段階上回る安定層であり、ビジネスパーソンとして一つの節目と捉えられることが少なくありません。
ところが現場を取材すると、当事者たちから聞こえてくるのは「決して贅沢をしていないのに、なぜか手元にお金が残らない」「毎月の給与明細を見るたびに虚しさを感じる」という切実な悲鳴です。物価高と社会保険料の負担が重くのしかかる2026年の現在、額面500万円という数字の裏にはどのような現実が隠されているのか。手取りの正確な実額から、独身・既婚子持ちによる格差、そして手元にお金を残すための具体策まで、綿密なデータと取材をもとに解明していきます。
【2026年最新】年収500万円の手取り額はいくら?引かれる税金と社会保険料の内訳を徹底解剖
給与明細に記載された「総支給額(額面)」と、実際に銀行口座へ振り込まれる「差引支給額(手取り)」の間には、誰もが一度は驚くほどの隔たりが存在します。年収500万の平均手取り額は、独身(扶養親族なし・40歳未満)の場合、年間で約388万〜395万円程度に着地します。手取り率にして約77.6%〜79%前後であり、実に年間110万円近くが手元に入ることなく差し引かれている計算です。
給与から差し引かれる控除は、大きく「社会保険料」と「税金」の2種類に大別されます。国税庁や厚生労働省の規定に基づく、一般的な標準報酬月額から算出した年間の控除内訳は以下の通りです。
まず圧倒的なボリュームを占めるのが引かれる税金と社会保険料の内訳における社会保険料です。厚生年金保険料が年間約45万円、健康保険料が約25万円、雇用保険料が約3万円で、社会保険料の合計だけで年間約73万〜75万円に達します。これに加えて税金として、所得税が約13万〜14万円、前年の所得に応じて課税される住民税が約24万円天引きされます。
この天引き額を月額に直すと、毎月約9万円以上が自動徴収されていることになります。ボーナスがない完全年俸制(12分割)の場合、年収500万円の手取り月額は約32.3万円となりますが、後述するように賞与の支給形態によって毎月の実感は大きく揺れ動きます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収・手取り年額 | 額面5,000,000円 手取り:約3,881,000円〜3,950,000円 |
手取り率:約77.6%〜79.0% | 年間105万〜112万円ほどが天引きされるため、額面の印象よりも約2割目減りする。 |
| 控除内訳(独身・40歳未満) | ・厚生年金:約45.5万円 ・健康保険:約24.8万円 ・雇用保険:約3.0万円 ・所得税:約13.8万円 ・住民税:約24.8万円 |
控除合計額:約111.9万円 | 税金よりも社会保険料(年間約73万円)の負担比率が非常に大きい点が家計圧迫の核心。 |
| ボーナスあり(年4ヶ月分) | 月額手取り:約24.5万〜25.5万円 賞与手取り:約48万〜50万円×年2回 |
月給額面:約31.2万円 賞与額面:約62.5万円×2回 |
毎月の手元資金は25万円前後のため、月単位では「余裕がある」とは言い難い実情。 |
| ボーナスなし(全額12分割) | 月額手取り:約32.3万〜32.9万円 | 月給額面:約41.6万円 | 毎月のキャッシュフローが安定しやすく、無駄な支出管理を行えば貯蓄に回しやすい。 |
| 年収500万円の適正家賃 | ボーナスあり時:約6.5万〜7.5万円 ボーナスなし時:約8.0万〜9.5万円 |
手取り月額の25%〜30%以内が安全圏 | 額面の25%(10.4万円)で部屋を借りてしまうと、生活苦に直結する危険がある。 |
| ふるさと納税の控除限度額 | 独身:約61,000円 夫婦(配偶者控除有):約49,000円 |
自己負担2,000円を除く上限目安 | 手元現金を増やすための最優先施策。日用品や米などを返礼品に充てるのが鉄則。 |
なぜ「意外と手元に残らない」のか?手取りが少ないと感じる理由と2026年の構造的罠
年収500万円と聞けば、学生時代や新入社員の頃には「十分な余裕があり、外食や趣味にも自由にお金を使える身分」と想像していた人が多いはずです。それにもかかわらず、現場のビジネスパーソンが手取りが少ないと感じる理由の背景には、単なる個人の金銭感覚を超えた3つの構造的トラップが存在します。
第1の要因は、ボーナスありなしの手取り差による「毎月の可処分所得の錯覚」です。日本の給与体系では、基本給に加えて年2回の賞与(合計4ヶ月分程度)を支給する企業が主流を占めます。この場合、毎月の額面給与は約31.2万円にとどまり、そこから税金や社会保険料が引かれた後の毎月の手取り額は約25万円前後まで落ち込みます。「年収500万円=月32万円以上使える」と思い込んで生活していると、毎月の家計は常にギリギリになり、ボーナスで帳尻を合わせる自転車操業に陥ってしまうのです。
第2の要因は、2020年代半ばから続く実質賃金の伸び悩みと、食品・日用品・エネルギー価格の持続的上昇です。総務省の家計調査を見ても、生活必需品の基礎支出は右肩上がりを続けています。かつては贅沢費に分類されていたスマートフォン通信費や各種サブスクリプション費用も、いまや生活インフラとして固定費化しており、知らず知らずのうちに手元に残る余剰資金を削り取っています。
第3の要因は、心理学や行動経済学で指摘される「ヘドニック・トレッドミル現象(快楽の踏み車)」です。年収が300万円台から400万円台、500万円台へと上昇するにつれて、「これくらいの家賃の部屋に住んでもいいだろう」「コンビニで値段を見ずに買い物しても大丈夫だろう」と、無意識のうちに生活水準のベースラインを切り上げてしまいます。一度引き上げた固定費を下げることは心理的に極めて困難であり、収入の増加分がそのまま固定費の増加に飲み込まれてしまうのです。
【ライフスタイル別】独身の手取りと生活費 VS 既婚子持ちの手取りシミュレーション
同じ年収500万円であっても、単身者と扶養家族がいる世帯とでは、家計の景色は劇的に異なります。ここではライフステージ別のリアルな収支構造を浮き彫りにしていきます。
独身の場合:手取り月額約25万〜32万円と生活費の内訳独身の手取りと生活費を検証すると、支出の管理次第で十分な蓄えを作ることが可能な水準です。ボーナス年4ヶ月分を含む一般的な給与体系の場合、月々の手取りは約25万円。これに対する標準的な生活費の内訳は以下のモデルが一つの指標になります。
- 家賃(都内近郊・1K〜1DK):75,000円
- 食費(自炊+適度な外食):45,000円
- 水道光熱費・通信費:22,000円
- 日用品・雑費:10,000円
- 交際費・趣味・娯楽費:35,000円
- 服飾・美容費:15,000円
- 月間支出合計:202,000円
- 毎月の余剰・貯蓄:約48,000円
毎月約5万円を先取り貯蓄し、ボーナス手取り約96万円(年2回合計)のうち半分を貯蓄に回せば、年間で約100万円前後の資産形成が射程に入ります。しかし、外食頻度が高かったり、家賃9万円以上の物件に住んでいたりすると、貯蓄額は一気にゼロへ近づきます。
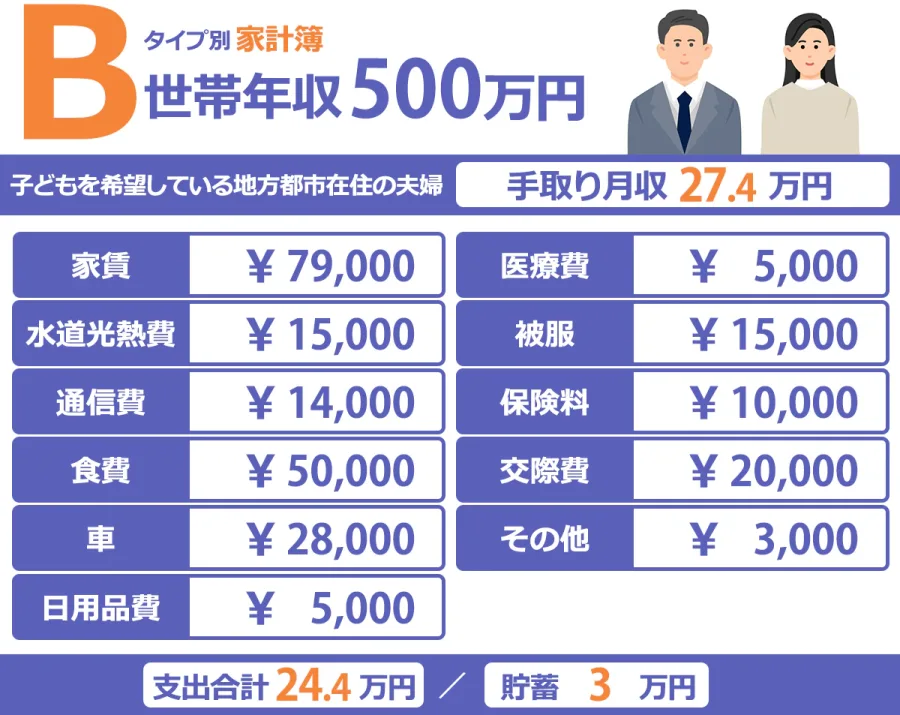
既婚子持ちの場合:配偶者控除と扶養控除の影響とリアルな家計一方、既婚子持ちの手取りシミュレーション(夫:年収500万円、妻:専業主婦または扶養内パート、子ども1人の世帯)を行うと、家計は一変して逼迫の度合いを増します。
税制面では配偶者控除と扶養控除の影響により、所得税・住民税が独身者と比べて年間約4万〜6万円ほど軽減されるため、手取り年額は約395万〜400万円とわずかに増加します。しかし、それを遥かに上回るペースで支出が膨らみます。
- 家賃・住宅ローン(2LDKなど):105,000円
- 食費(家族3人分):65,000円
- 水道光熱費・通信費:35,000円
- 子どもの教育費・習い事・消耗品費:30,000円
- 日用品・雑費:15,000円
- 保険料・医療費:15,000円
- 夫・妻の小遣い・交際費:25,000円
- 月間支出合計:290,000円
月々の手取りが約25万円の場合、毎月約4万円の構造的な赤字が発生します。この不足分をボーナスで補填することになるため、年間手取り約98万円のボーナスのうち半分以上が「赤字埋め立て」に消え、手元に残るリアルな年間貯金額と評判を調査しても、「年間で30万〜40万円貯まれば御の字」「子どもの入学や車の車検が重なると貯金が全く増えない」という証言が多数派を占めています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティ(Xや大手掲示板、Q&Aサイトなど)に投稿された生の告白や、筆者が独自に行った30代・40代の年収500万円層への取材記録からは、数字のシミュレーションだけでは見えてこない心理的葛藤が浮き彫りになります。
都内のIT関連企業に勤務する34歳独身男性の手記には、次のようなリアルな述懐が記されています。
「20代後半で年収が500万円に到達した瞬間は、ようやく一人前のビジネスパーソンになれたと高揚感がありました。しかし、給料日に口座を開くと振込額は24万8,000円。家賃8万5,000円を払い、会社の同期との付き合いや日々のランチ代を払っていると、月末には数万円しか残らない。2026年になって食料品や居酒屋の会計が一段と上がったことで、以前と同じ生活をしているはずなのに毎月ジリジリと口座残高が減っていく恐怖があります」
また、地方都市でメーカーに勤務し、妻と幼児1人を養う38歳男性は、次のように語っています。
「同僚からは『地方で年収500万円なら十分勝ち組だろ』と言われますが、車を1台維持し、将来の学資保険や修繕積立を考えると、外食でファミレスに入るのすら躊躇します。児童手当があるとはいえ、突発的な医療費や冠婚葬祭があるとボーナスは一瞬で蒸発する。世間が抱く『年収500万=中流の余裕』というイメージと、実際の生活感には決定的なズレがあります」
このように、年収500万円というセグメントは、「貧困ではないが、油断すれば即座に家計崩壊を招く綱渡りのポジション」として現場で受け止められているのが実態です。
一般に知られていない盲点とネットの誤解
ネット上の言説には、年収500万円という属性に対して根強いバイアスや誤認が蔓延しています。代表的な3つの誤解を是正していきます。
誤解1:「年収500万円なら家賃10万円超の部屋でも無理なく暮らせる」不動産業界で昔から使われる「家賃は額面月収の3分の1まで」という営業トークを鵜呑みにするのは極めて危険です。額面月収(約41.6万円)の3分の1を計算すると約13.8万円になりますが、ボーナス併用型で月々の手取りが25万円の人が家賃13万円の部屋に住めば、残る生活費はわずか12万円。食費や光熱費を払った時点で破綻します。生活防衛の観点から導き出される年収500万円の適正家賃は、ボーナスなしの完全月給制であっても8.0万〜9.5万円以内、賞与併用型であれば6.5万〜7.5万円程度に抑えるのが鉄則です。
誤解2:「日本の平均以上なのだから、貯金ができないのは個人の浪費癖のせい」「貯金ができない=本人の金銭管理が甘い」と一概に責めることはできません。前述の通り、年収500万円前後の世帯は、社会保険料の負担率が急激に重く感じられるゾーンでありながら、公的な所得制限や各種給付金の対象外になるケースが多いという制度的な狭間に置かれています。構造的に「最も制度の恩恵を受けにくく、担税力だけを求められる層」である点を見落としてはなりません。
誤解3:「既婚者は配偶者控除があるから独身より圧倒的に税制優遇されている」確かに配偶者控除(最大38万円の所得控除)や配偶者特別控除が存在しますが、これによる実際の減税額は所得税・住民税を合わせて年額約5万円から7万円程度に過ぎません。家族が1人増えることによる食費、光熱費、医療費、住居面積の拡大に伴う家賃増は年間数十万円から百万円単位に及ぶため、税の控除額だけで生活コストの増加を埋めることは不可能です。
天引きされる金額を会社任せにしているだけでは、可処分所得は目減りしていく一方です。サラリーマンであっても合法的に活用できる手取りを増やす節税対策まとめを実践することで、年間数万円から十数万円の現金を確実に手元に残すことが可能になります。
1. ふるさと納税の徹底活用最も手軽で即効性が高いのがふるさと納税です。年収500万円の場合、ふるさと納税の控除限度額は独身者で約61,000円、配偶者控除を受けている既婚者で約49,000円(子どもの年齢により変動)となります。自己負担2,000円を除いた全額が翌年の住民税・所得税から控除されるため、返礼品として日常的に消費する米、肉、トイレットペーパーや洗剤などの日用品を選択すれば、年間で約1.5万〜2万円相当の生活必需品コストをダイレクトに浮かせることができます。
2. iDeCo(個人型確定拠出年金)による所得控除企業型確定拠出年金のない会社員であれば、毎月最大23,000円(年間27.6万円)までiDeCoに拠出できます。iDeCoの拠出金は全額が「小規模企業共済等掛金控除」として所得控除の対象になります。年収500万円の人が満額拠出した場合、所得税(10%)と住民税(10%)合わせて年間約55,200円もの税金が軽減されます。老後資金の形成と現役時代の手取り防衛を同時に達成する強力な武器です。
3. 生命保険料控除と医療費控除の抜け漏れ防止民間の生命保険や医療保険、個人年金保険に加入している場合、年末調整で生命保険料控除(最大12万円の所得控除)を確実に申告することが基本です。また、本人や家族の年間医療費が10万円(または総所得金額等の5%)を超えた場合は医療費控除、対象の医薬品を年間12,000円以上購入した場合はセルフメディケーション税制を活用することで、確定申告を通じて払いすぎた税金の還付を受けることができます。
【プロの結論】生活水準インフレを断ち切る判断基準|向いている人・慎重になるべき人
家計経済学および社会心理学の知見を踏まえると、年収500万円という立ち位置は「経済的な自立を確立できるポテンシャルを持ちながら、周囲との比較による心理的罠に最も落ちやすい分岐点」と言えます。
日本社会には「人並みの生活」「平均以上の暮らし」という実体のない幻想が根強く存在します。しかし、他者との比較や世間体を基準にして生活を設計すると、額面500万円の稼ぎは一瞬にして霧散します。資産を着実に形成できる人と、常に金欠にあえぐ人の決定的な分水嶺は、自らの支出基準が「自分の価値観」に基づいているか、それとも「見栄や同調圧力」に基づいているかにあります。
年収500万円で堅実に資産を築ける人(向いている家計設計)- ボーナスを生活費のあてにせず、毎月の手取り(約24万〜25万円)の範囲内で生活を完結させている。
- 固定費(特に家賃や通信費、自動車関連費)を低水準に抑え、手取りの20%以上を先取り貯蓄や投資に回している。
- 見栄のための高級車や不要なブランド品を追わず、日常の小さな満足を大切にする心理的自立が確立している。
- ボーナスが満額支給されることを前提に、月々の赤字補填や高額な住宅ローン・自動車ローンの返済を組んでいる。
- 「年収500万あるから」と自分へのご褒美を常態化させ、コンビニやタクシー、外食で無意識にお金を流出させている。
- 既婚子持ちの片働き世帯で、パートナーとの家計の情報共有や節約の合意形成が取れておらず、固定費の見直しに着手できていない。
年収500万円というポジションは、決して「何もしなくても優雅に暮らせる富裕層」ではありません。しかし、制度の仕組みを正しく理解し、生活コストを戦略的にコントロールしさえすれば、10年、20年のスパンで確固たる資産基盤を築くことができる極めて力強い足がかりでもあります。
【年収500万円の手取り】に関するよくある質問(FAQ)
Q1:年収500万円で一人暮らしをする場合、貯金は毎月いくらくらいできますか?
A1:毎月の手取りが約25万円(賞与あり想定)の場合、家賃を7.5万円前後に抑え、自炊を適度に取り入れれば、毎月4万〜5万円の貯蓄は十分に可能です。さらに年間約90万円以上のボーナス手取りから半分を貯蓄に回すことで、年間100万円前後の貯金ペースを維持するのが現実的な目標ラインとなります。
Q2:年収500万円の手取り月額が「32万円」と書かれているサイトと「25万円」と書かれているサイトがあるのはなぜですか?
A2:年間の手取り総額(約390万円)を単純に12ヶ月で割った場合(年俸制・賞与なし)は約32.5万円になります。一方で、日本の一般的な給与体系のように「年間4ヶ月分のボーナス」が含まれている企業の場合、毎月の額面給与は約31.2万円、そこからの手取りは約24.5万〜25.5万円程度となります。この賞与体系の違いが表記のズレを生む最大の要因です。
Q3:40歳を超えると年収500万円の手取りはさらに減りますか?
A3:はい、わずかに減額されます。40歳に達した月から「介護保険料」の徴収が義務付けられるためです。年収500万円の場合、介護保険料として年間約2万〜2.5万円(月額約1,700〜2,100円程度)が新たに健康保険料と併せて天引きされるため、30代以前と比較して手取り額は少し減少します。
年収500万円という所得水準は、日本のビジネス社会において確かな努力と実務能力が結実した一つの証明です。しかし、額面から自動的に差し引かれる年間100万円超の税金・社会保険料、そして進行する生活インフレの猛威を前にしては、「平均より稼いでいるから大丈夫」という根拠のない過信は通用しません。
手取りの実態を直視し、ボーナスに依存しない月次家計を構築すること。そしてふるさと納税やiDeCoといった公的制度を貪欲に使い倒し、適正家賃を守り抜くこと。この規律を保つことさえできれば、手取りの減少や先行きの見えない不安に振り回されることなく、豊かで盤石な生活を手に入れることができるはずです。